
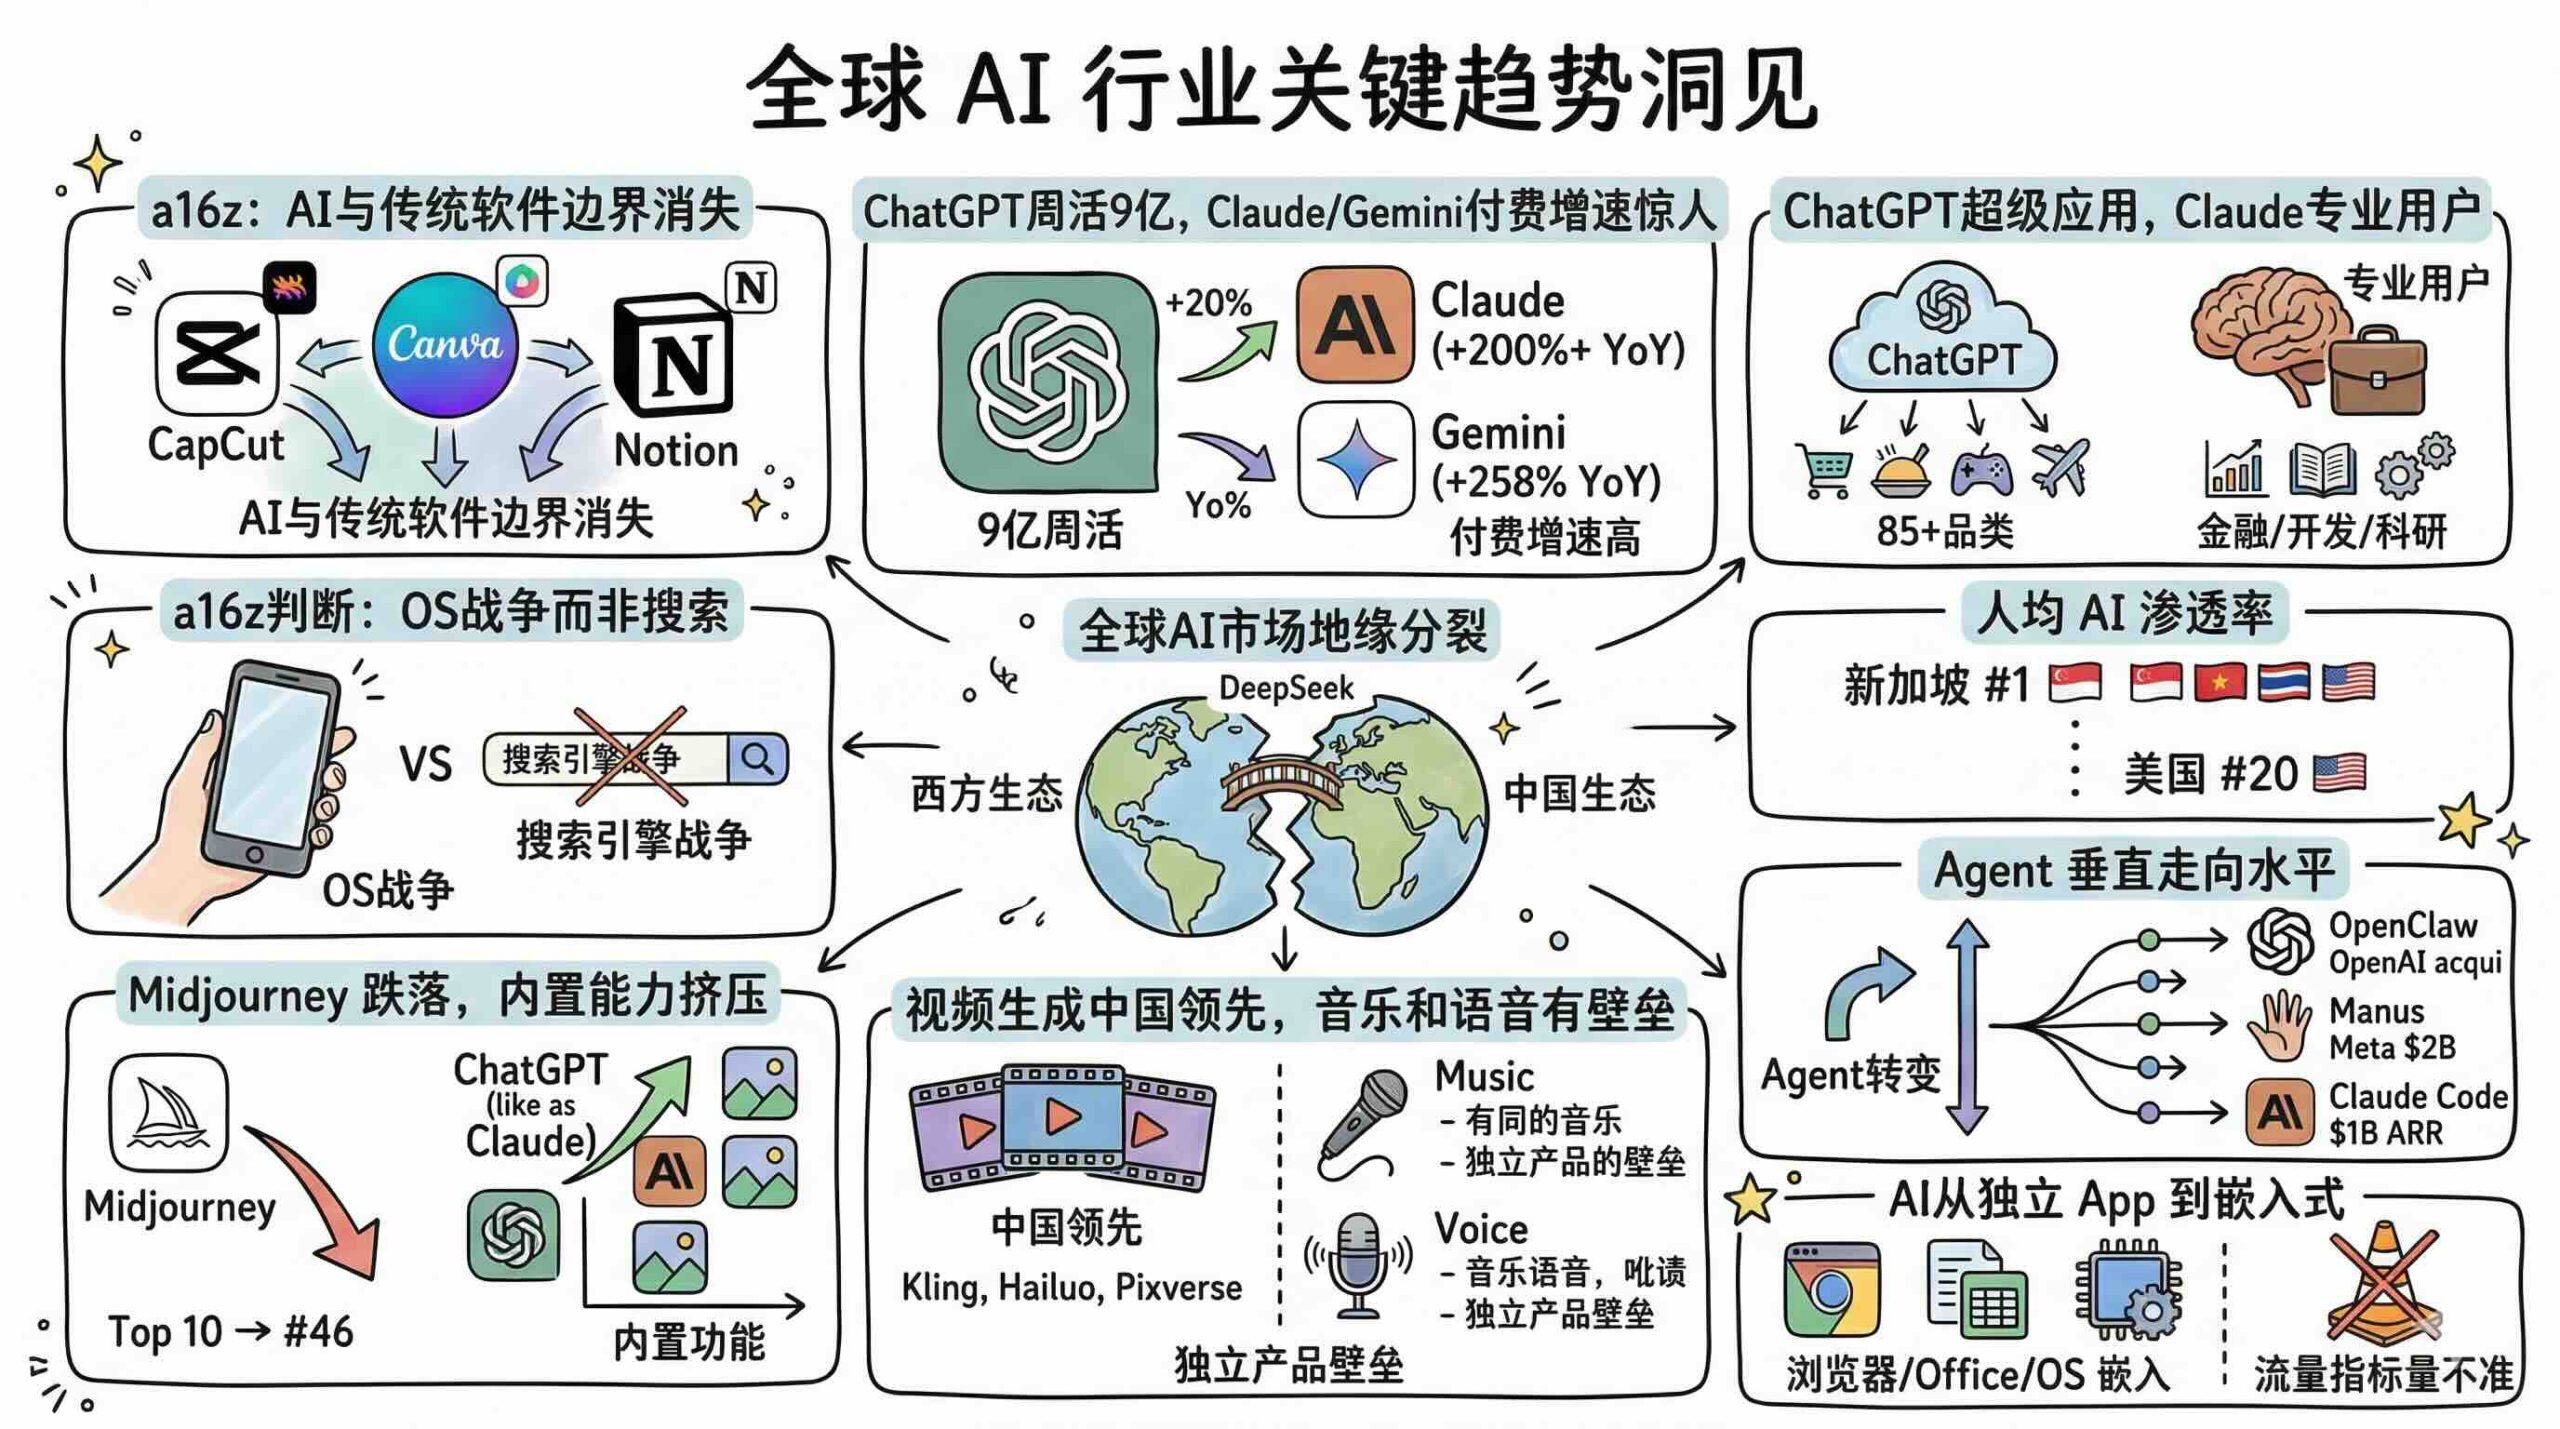
一、AI 已经不是一个品类了
三年前,a16z 第一次发布消费级 AI 应用排行榜时,”AI 产品”还是一个边界清晰的品类。ChatGPT、Midjourney、Character.AI——这些产品从底层就是围绕大模型构建的,和传统软件之间有一条肉眼可见的分界线。三年后,这条线消失了。
在 a16z 刚发布的第六版 Top 100 中,CapCut 以 7.36 亿月活跃移动用户进入榜单——它的最受欢迎功能是 AI 抠图、AI 特效、自动字幕和文本生成视频。Canva 的增长引擎几乎完全建立在其 Magic Suite AI 工具之上。Notion 的付费 AI 附加率在一年内从 20% 飙升到超过 50%,AI 功能如今贡献了这家公司约一半的年经常性收入。
从这一版开始,a16z 正式拓宽了统计口径:不再只收录”AI 原生”产品,而是纳入了所有将生成式 AI 作为核心体验组成部分的消费产品。这个方法论的变化本身就是一个信号——AI 已经不是一个你”打开”的独立应用,而是一种正在渗入所有主流软件的默认能力。把 CapCut 和 ChatGPT 放在同一张榜上,不是标准放宽,而是现实追上了定义。
这意味着,讨论”AI 产品竞争”的方式必须改变。谁的模型参数更大、谁的 benchmark 更高,已经不足以决定消费级市场的胜负。真正的竞争维度正在转向:谁更快地嵌入用户的日常工作流,谁更深地锁定使用场景,谁更有效地从”卖工具”变成”卖工作成果”。a16z 的 Top 100 和红杉近期发布的 Services 框架,从两个不同角度指向了同一个判断:2026 年的 AI 格局,正在经历五个结构性变化。
二、默认 AI 入口之争——不是三国杀,是操作系统之战
ChatGPT 仍然是消费级 AI 产品中毫无争议的第一名。它的网页端月独立访客是排名第二的 Gemini 的 2.7 倍,移动端月活跃用户是 Gemini 的 2.5 倍。过去一年,ChatGPT 的周活跃用户增长了 5 亿人,达到 9 亿——全球超过 10% 的人口每周都在使用它。在这个体量上还能保持增长,本身就是一个了不起的数字。
但竞争格局正在打开。Claude 的美国付费订阅用户同比增长超过 200%,Gemini 增长 258%。虽然绝对规模仍然远小于 ChatGPT(ChatGPT 的付费用户大约是 Claude 的 8 倍、Gemini 的 4 倍),但增速说明用户正在尝试替代方案。一个更值得关注的信号是”多平台并用”行为的出现:大约 20% 的 ChatGPT 周活跃网页用户,在同一周内也在使用 Gemini。这意味着,AI 助手还没有形成像搜索引擎那样的绝对垄断——用户愿意在不同平台之间切换。
竞争对手为什么追了上来?因为它们各自找到了差异化的切入点。Google 在创意模型上发力——Nano Banana 图像生成功能在上线第一周就生成了 2 亿张图片,为 Gemini 带来 1000 万新用户;Veo 3 被广泛认为是 AI 视频生成的突破时刻。Anthropic 则押注专业用户,推出了 Cowork、Chrome 浏览器插件、Excel 和 PowerPoint 集成,以及对开发者社区影响最大的 Claude Code。
但真正决定这场竞争终局走向的,不是谁的模型更强,而是谁先建成了平台生态。ChatGPT 目前拥有 220 个应用、横跨 13 个品类的应用商店;Claude 拥有约 160 个精选连接器加上 50 多个社区构建的 MCP 服务器。两者仅有 41 个应用重叠——几乎都是 Slack、Notion、Figma、Gmail 这类人人都需要的水平生产力工具。
分歧出现在重叠之外。ChatGPT 拥有 85 个以上独占的旅行、购物、美食、健康、生活方式和娱乐类应用——在 Expedia 上订机票、在 Instacart 上买菜、在 Zillow 上看房、在 MyFitnessPal 上记录饮食。这是目前所有 AI 公司中最激进的超级应用战略。OpenAI 已经开始测试广告,Sam Altman 还宣布将推出”Sign in with ChatGPT”身份层,目标是让 ChatGPT 成为消费者和互联网之间的默认界面——购物、预订、浏览、健康、日常生活,一切都从这里开始。
Claude 的独占集成则完全偏向专业端:金融数据终端(PitchBook、FactSet、Moody’s、MSCI)、开发者基础设施(Sentry、Supabase、Snowflake、Databricks)、科研和医学工具(PubMed、Clinical Trials、Benchling),以及一个不断壮大的开源 MCP 社区。Anthropic 显然在押注 AI 深度用户——开发者、知识工作者——这些人更愿意为高价值的直接订阅付费。
a16z 给出了一个颇具洞察的判断:这场竞争最终可能不像搜索战争——一家公司拿走 90% 的市场——而更像移动操作系统之战,两个拥有截然不同哲学的平台各自建立了万亿级的生态系统。如果 AI 助手从聊天窗口进化成操作环境,ChatGPT 和 Claude 可能就是 AI 时代的 iOS 和 Android。
三、AI 世界正在按地缘版图裂开
从地理维度看,全球 AI 消费市场正在分裂为彼此隔离的生态系统,而且裂缝在加深。
西方阵营的 AI 产品共享着惊人相似的用户基础。ChatGPT、Claude、Gemini、Perplexity 的前几大市场几乎完全一致:美国、印度、巴西、英国、印度尼西亚,排序有所不同,但来源高度重叠。这些产品在中国没有实质性使用量。中国有自己完整的 AI 产品生态——字节跳动的豆包、月之暗面的 Kimi——它们在自己的市场上同样高速增长。
唯一横跨中西方的产品是 DeepSeek。它的网页流量中,中国占 33.5%,美国占 6.6%,是这份榜单上唯一一个同时在两个体系中拥有显著用户基础的 AI 产品。DeepSeek 的存在证明了技术本身可以跨越地缘边界,但它是个例外而非趋势——政策壁垒、数据主权要求和审查制度正在系统性地把全球 AI 使用割裂成互不连通的市场。
最反直觉的数据出现在人均 AI 渗透率上。a16z 构建了一个综合指数,结合了网页端人均访问量和移动端人均月活跃用户数,满分 100。结果是:新加坡排名第一,其次是阿联酋、香港、韩国。而创造了这些 AI 产品的美国——排在第 20 位。这个数据重新定义了”谁在真正使用 AI”的认知图谱:AI 采用率最高的地方不是产品的诞生地,而是人口密度高、数字基础设施完善、用户教育程度高的中小型发达经济体。
对于关注 AI 趋势的人来说,这意味着一个不容忽视的现实:你使用的 AI 产品组合,正越来越取决于你处于哪个地缘体系之中。全球 AI 消费格局不是在趋同,而是在加速分化。
四、创意工具大洗牌——模型吞噬独立产品
图像生成曾经是生成式 AI 的起点。Midjourney、DALL-E、Stable Diffusion 是大多数早期用户接触生成式 AI 的第一批产品——它们全部在 ChatGPT 之前发布。在 a16z 第一版榜单(2023 年 9 月)上,9 个创意工具中有 7 个是图像生成器,Midjourney 排在前 10 名。
三年后,图像生成的独立产品正在被大平台挤压到边缘。Midjourney 从 Top 10 跌到了第 46 位。如今仍然留在榜上的 Leonardo、Ideogram、CivitAI 之所以存活,不是因为它们在通用图像生成上比 ChatGPT 或 Gemini 更好,而是因为它们服务于特定的创意社区,提供差异化的功能和审美取向。
造成这场洗牌的直接原因是大模型的内置图像能力快速提升。ChatGPT 的 GPT Image 1.5 和 Gemini 的 Nano Banana 把图像生成从一个需要专门工具的任务变成了通用助手的默认功能。当基础模型足够好时,独立产品的天花板就会被系统性压低。
但创意赛道并没有萎缩——它在分化。图像生成空出来的榜单位置,被视频、音乐和语音产品填补了。视频生成是本版榜单变动最大的品类:Kling AI、Hailuo、Pixverse 都建立了真实的用户规模,而且中国开发的模型在输出质量上持续领先。Veo 3 是美国第一个缩小这一差距的模型,为 Google Labs 带来了显著的流量增长。一个有趣的对照是 Sora:OpenAI 的旗舰视频模型上线后 20 天登顶美国 App Store,100 万下载速度甚至超过了 ChatGPT,但随后因为未能作为社交应用持续爆发而回落,未进入本版移动端榜单。
音乐和语音则表现出更强的防御性。Suno 稳居第 15 名,排名未变。ElevenLabs 自 2023 年 9 月以来连续出现在每一版榜单上——它的能力(语音克隆、配音、音频制作)足够专业化,至今没有被任何大平台作为附加功能复制。
红杉的 Services 框架为这种分化提供了一个精准的解释工具。红杉将所有工作分为两类:intelligence(智力执行——规则复杂但有规则可循)和 judgement(判断力——需要经验、品味和直觉)。图像生成本质上是一项 intelligence 密集型任务——给定提示词,按规则生成画面。当大模型的 intelligence 能力跨过阈值,独立的图像生成工具就从”必需品”降级为”可选项”。而音乐创作和语音制作的 judgement 成分更高——什么节奏适合什么情绪、什么语调传递什么态度——这些能力还没有被大模型彻底吸收,所以独立产品仍有生存空间。
规律很清楚:在 AI 创意赛道,大平台集中火力的方向(图像、逐渐延伸到视频),独立产品的流量会被压缩;大平台尚未覆盖的方向(音乐、语音),仍然存在空间。但即便是后者,窗口期也不会无限长。
五、Agent 时代——AI 从”能聊天”到”能干活”
代理型 AI(Agent)的转折点不是这一版榜单才出现的——它始于上一版。2025 年 3 月,Lovable、Cursor 和 Bolt 出现在 a16z 榜单上时,它们代表了一种新的产品形态:不只是回答问题或生成内容,而是代替用户构建东西。这就是 Agent 行为,只不过当时被限定在一个垂直领域——vibe coding。
一年后,vibe coding 已经被证明具备持续留存能力。Replit 和 Lovable 继续留在榜上,Claude Code 通过 Claude 平台出现在用户面前。这些产品的流量增速已从最初的爆发期放缓,但收入仍在持续增长——开发者和团队在更深度地使用它们。Claude Code 在短短六个月内达到了 10 亿美元的年化收入。OpenAI 的 Codex 应用报告了 200 万周活跃用户,且以每周 25% 的速度增长。
更值得关注的是,Agent 正在从垂直走向水平。2026 年 1 月,一个名为 OpenClaw 的开源项目——由奥地利开发者 Peter Steinberger 独立构建的本地运行 AI 代理——在几周内从一个人的副项目变成了 GitHub 上 6.8 万星标、主流媒体广泛报道的现象级产品。到 3 月初,OpenClaw 超越 React 和 Linux,成为 GitHub 历史上星标最高的项目,并在 2 月被 OpenAI 收购。如果说 ChatGPT 是消费者发现 AI 能”说话”的时刻,OpenClaw 可能是消费者发现 AI 能”做事”的时刻。
OpenClaw 的产品形态也暗示了 Agent 的交互方式正在改变。用户不是通过浏览器或 App 使用它,而是将它连接到 WhatsApp、Telegram、Signal 等消息平台——像给朋友发消息一样给 AI 下指令,它在后台执行多步骤任务。Manus(第二次上榜,已被 Meta 以约 20 亿美元收购)和 Genspark(本版首次上榜,3 亿美元 B 轮融资,1 亿美元年化收入)也在做类似的事:用户交出一个开放性任务——调研、分析电子表格、生成演示文稿——AI 端到端完成整个工作流。
红杉的框架在这里提供了关键的商业逻辑。红杉将 AI 产品分为两类:Copilot 卖工具,Autopilot 卖工作成果。Copilot 把 AI 放在专业人士手中,让他们更高效——Harvey 卖给律所,Rogo 卖给投行,专业人士是客户,工具让他们生产力提升,他们对产出负责。Autopilot 则直接面向需要结果的人——Crosby 不是卖给外部律师,而是卖给需要 NDA 的公司;With Coverage 不是卖给保险经纪人,而是卖给需要保险的 CFO。客户买的是结果本身。
这个区分之所以重要,是因为它指向了一个巨大的市场转换。红杉指出:每花 1 美元买软件,就有 6 美元花在服务上。Copilot 争夺的是软件预算,Autopilot 争夺的是服务预算。Agent 的本质就是 Autopilot——它不是让你用更好的工具做同样的工作,而是直接替你完成工作。保险经纪(1400-2000 亿美元)、会计审计(仅美国外包部分就有 500-800 亿美元)、医疗收费(500-800 亿美元)——这些都是 Autopilot 可以切入的巨型服务市场。
红杉还给出了一个判断切入点的方法:如果一项工作已经被外包,说明三件事——公司接受这项工作可以由外部完成,已有明确的预算科目可以替换,买方本来就是在购买结果。用 AI 原生服务替代外包合同,是供应商替换;用 AI 替代内部员工,是组织重组。前者的阻力远小于后者。
Agent 会与 ChatGPT、Claude、Gemini 这些通用 AI 助手自身正在构建的代理能力展开竞争。当这些平台通过连接器和应用商店建立起自己的连接组织时,消费者最终会选择谁作为他们的主要 Agent?未来六个月将给出初步答案。
六、AI 正在”消失”——最大的变化是你看不见它了
a16z 此前每一版榜单都用两个指标来衡量 AI 产品:网页访问量和移动端月活跃用户。但一类新的 AI 产品正在出现,而这两个指标都无法捕捉它们。过去一年中,消费级 AI 最显著的增长,恰恰发生在那些既不产生网页流量、也不产生 App 下载量的产品中。
最明显的变化是浏览器本身正在变成 AI 产品。过去九个月里,OpenAI 推出了 Atlas(内置 ChatGPT 的浏览器),Perplexity 推出了 Comet,Browser Company 推出了 Dia。但坦率地说,目前还没有任何一款 AI 浏览器展现出加速增长的态势。更有实际影响的做法是把 AI 加入现有浏览器——Google 将 Gemini 集成到 Chrome 中,Anthropic 推出了 Claude in Chrome 浏览器插件。
桌面端的原生 AI 工具增长更为显著,尤其在开发者领域。Claude Code——一个面向开发者的命令行 Agent——六个月内年化收入达到 10 亿美元。这意味着大量高强度 AI 使用正在发生在命令行终端里,完全不会出现在任何网页流量统计中。
对于普通消费者来说,AI 正在以更不易察觉的方式渗入日常工具。Anthropic 推出了 Claude in Excel 和 Claude in PowerPoint,OpenAI 推出了 ChatGPT for Excel,Google 将 Gemini 深度集成到 Workspace 全套产品中——Docs、Sheets、Gmail、Meet 都已具备原生 AI 能力。Google 还在 2026 年 1 月推出了 Personal Intelligence,将 Gemini 连接到用户的 Gmail、Google Photos、YouTube 和搜索历史——AI 助手可以引用你的酒店预订、购物记录、照片库和观看习惯,而无需你主动告知任何信息。
会议记录工具是另一个典型案例。Fireflies、Fathom、Otter、TL;DV、Granola 这些 AI 笔记产品,前五名加起来的月访问量达到 2000 万,并且正在通过产品导向增长策略快速渗透企业。它们的使用完全发生在桌面端或后台,传统的网页和移动端指标几乎看不到它们。
a16z 在这一版报告中坦率地承认:他们的排名方法越来越无法衡量人们实际使用最多的 AI 产品。一个每天在 Claude Code 中工作八小时的开发者,一个通过 Wispr 语音输入来撰写每封邮件的知识工作者——他们都是重度 AI 用户,但在网页流量数据中几乎不会留下痕迹。
这个趋势指向一个更深层的判断:AI 正在从一个”目的地”变成一种”特性”。你不再需要专门打开一个 AI App 来使用 AI——它已经嵌入在你的表格、文档、邮件、浏览器、会议和搜索之中。AI 产品竞争的终点,不是谁的独立 App 用户最多,而是谁最深地嵌入了用户的日常工作流——深到用户甚至意识不到自己在使用 AI。
这就是 2026 年 AI 消费格局的真实图景。它没有变慢,也没有退潮。它做了一件更深刻的事:变得无处不在,然后消失在日常之中。
a16z 报告: https://a16z.com/100-gen-ai-apps-6/